 Версия для людей с ограниченными возможностями
Новости
Рассрочка или кредит

Рассрочка – это целевое финансирование на покупку конкретного товара. Рассрочка дает потребителю возможность оплатить товар равными платежами в течение нескольких месяцев. При этом дополнительные проценты для клиента отсутствуют.
Со стороны рассрочка выглядит просто как отсрочка платежа. То есть товар можно купить, либо заплатив за один раз, либо внеся в течение определенного времени несколько платежей. Как правило, магазин дает возможность купить товары в рассрочку из ограниченного ассортимента.
Кроме того, есть карты рассрочки, которыми можно расплачиваться в партнерских торговых точках.
Кредит предполагает выдачу банком денежных средств на определенных условиях. В первую очередь, это уплата клиентом процентов за пользование деньгами.
Чем рассрочка отличается от кредита
По рассрочке, как правило, более короткий срок погашения: чаще всего встречаются предложения до одного года. Кредит может выдаваться на срок в пять – семь лет.
Рассрочка обычно предоставляется в торговой точке на приобретение конкретного товара или услуги. Потребительский кредит можно взять на любые цели.
Рассрочка часто предусматривает первоначальный взнос, которого нет в кредите.
При выдаче кредита банки оценивают финансовое состояние заемщика, в случае с рассрочкой требования к получателю не такие строгие.
Какие виды рассрочки бывают
1. Рассрочка от банка
Это наиболее распространенная схема, в которой участвуют три стороны:
- покупатель
- магазин
- банк
Такая рассрочка является, по сути, кредитом: банк переводит средства за товар вместо покупателя, а продавец дает покупателю скидку на товар на сумму процентов. То есть компенсация происходит за счет магазина. Затем покупатель рассчитывается с банком по кредитному договору, погашая задолженность. Товар в этом случае принадлежит клиенту без всяких оговорок.
2. Рассрочка от продавца
Эта схема подразумевает договор не с банком, а с самим магазином, то есть своего рода лизинг: товар предоставляется покупателю в пользование до тех пор, пока он полностью не погасит задолженность равными платежами до установленного срока. В случае невыплаты товар придется вернуть. Такая схема крайне невыгодна продавцу и встречается довольно редко.
3. Карты рассрочки
Они работают по схеме рассрочки от банка, но с заранее одобренными лимитами. Это разновидность кредитных карт, по которой при соблюдении всех условий не нужно платить проценты банку. Исключение только в случае просрочки платежей.
4. BPNL-сервис
Этот сервис используют в основном онлайн-магазины. Подразумевается рассрочка покупки за несколько платежей, такую рассрочку на товары дают маркетплейсы.
На что обращать внимание при оформлении кредита и рассрочки;
- плата за дополнительные услуги и их обязательность;
- штрафы и любые санкции в отношении слабой стороны договора;
- график платежей.
Любой договор о долговых обязательствах необходимо читать. Важно помнить, что если что-то в договоре настораживает, то необходимо отказаться от его подписания. Подписывайте договор только если вы поняли все пункты и согласны на данные условия.
Для получения консультации по вопросам защиты прав потребителей можно обратиться по телефонам:
Консультационного пункта по защите прав потребителей (в рабочее время):
· 8 800 555 49 43 (круглосуточно, звонок бесплатный)
Консультационного центра по защите прав потребителей (в рабочее время):
· 8 (3012) 37-90-29, г. Улан-Удэ, ул. Спартака, дом 5, E-mail: zpp@fbuz03.ru
Консультационного пункта по защите прав потребителей в Мухоршибирском районе (Бичурский) в рабочее время
· 8 (30133) 41-6-24 , 8 (924) 012-55-41, E-mail: bichura@03fbuz.ru или по адресу: Республика Бурятия, с. Бичура, ул. Советская, д. 38
Назад к списку

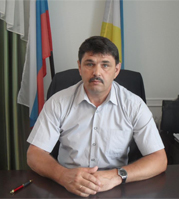 Молчанов Владимир Николаевич
Глава муниципального образования